Valstybės biudžeto deficitas dažnai vertinamas vienu rodikliu – deficito ir BVP santykiu. Tačiau toks supaprastintas požiūris neatskleidžia tikrosios viešųjų finansų padėties. Vertinant fiskalinę situaciją svarbu ne tik tai, kiek valstybė išleidžia daugiau, nei surenka pajamų, bet ir kam šios lėšos skiriamos bei kokios yra ilgalaikės šio finansavimo galimybės.
Skirtingi biudžetai ir jų paskirtis
Lietuva turi keletą biudžetų, juos sudėjus kartu suformuojamas bendras valdžios sektoriaus biudžetas. Tačiau ne visi šie pinigai gali būti skirti tiems patiems tikslams. „Sodros“ ir Privalomojo sveikatos draudimo fondo (PSDF) biudžetai yra atskirti ne be priežasties – tai pagal draudimo principus veikiantys fondai, skirti piniginėms išmokoms ir paslaugoms teikti įvykus draudiminiam įvykiui. Šių fondų tiesioginis poveikis ekonomikos skatinimui yra minimalus. Jei įmokų tarifai nustatyti teisingai, ekonomikos pakilimo fazėje šiuose biudžetuose turi susikaupti nemenki rezervai, kurie panaudojami nuosmukio laikotarpiu.
Nei „Sodros“, nei PSDF biudžetų rezervai neturėtų tapti priemone ekonomikai skatinti ar valstybės biudžeto problemoms spręsti. Šių fondų rezervai privalo būti neliečiami ir nediskutuotini. Tai yra pinigai išmokų gavėjams, kad krizių metu nereikėtų mažinti pensijų ar kitų išmokų, o valstybės skolinimosi rizika būtų kuo mažesnė. Šių biudžetų lėšomis negalima nutiesti nė vieno kilometro kelio, nupirkti nė vieno tanko ar pastatyti gamyklos. Todėl šių fondų lėšomis negalima dengti ir valstybės biudžeto deficito, o planuojant viešuosius finansus būtina atsižvelgti į jų tikslinę paskirtį.
Skaičiuojant bendrą valdžios sektoriaus balansą, „Sodros“ biudžeto perteklius iš dalies kompensuoja valstybės biudžeto deficitą, tačiau toks vertinimas gali sudaryti klaidingą įspūdį apie valstybės finansų padėtį. Socialinio draudimo lėšų perteklius negali būti naudojamas kitoms strateginėms valstybės reikmėms finansuoti.
Savivaldybių biudžetai šiame kontekste irgi yra iš esmės antriniai, nes jie apima vietinės reikšmės išlaidas, kurios tiesiogiai neformuoja ilgalaikės šalies ekonominės raidos ir geriausiu atveju tik prisideda prie tolygesnio darbo jėgos pasiskirstymo regionuose.
Vienintelis biudžetas, gyvybiškai svarbus šalies ateičiai, yra valstybės biudžetas. Būtent jame numatomos išlaidos, lemiančios strateginę šalies raidą. Todėl klaidinga visos šalies fiskalinės politikos vertinimą susiaurinti iki vieno rodiklio – konsoliduoto biudžeto deficito ir BVP santykio. Taip sprendimų priėmėjai gali guostis, kad lėšų trūkumą švietimui, gynybai ar infrastruktūrai esą kompensuoja socialinio draudimo sistemos perteklius, tačiau tokia saviapgaulė pavojinga, nes socialinio draudimo lėšos negali būti laisvai naudojamos kitoms valstybės reikmėms finansuoti.
Taip pat nereikėtų pernelyg nerimauti, jei dėl prastesnės vienų metų BVP prognozės laikinai padidėja skolos ir BVP santykis. Kodėl? Todėl, kad didelis struktūrinis biudžeto deficitas susiformuoja palaipsniui, o ne per vieną naktį. Šios vyriausybės biudžeto deficitui didelę įtaką daro visų ankstesnių valdžių priimti sprendimai. Įprastomis ekonominėmis sąlygomis šalies biudžeto išlaidų ar pajamų neįmanoma per vienus metus pakeisti nesukeliant didelės žalos. Be to, per metus sukaupta papildoma valstybės skola gali tapti našta mokesčių mokėtojams dar ne vieną dešimtmetį. Todėl vienų metų geresnė ar prastesnė BVP prognozė neturėtų kelti emocinių bangų – ji savaime nekeičia situacijos iš esmės. Ekonomikai vėl pradėjus sparčiau augti, skolos ir BVP santykis natūraliai sumažės, tačiau tai neišspręs struktūrinio biudžeto deficito problemos.
Restrikcinis biudžetas
Dauguma į politines batalijas įsivėlusių žaidėjų teigia, kad šis biudžetas yra švaistūniškas, tačiau perskaičiavus planuojamas išlaidas į realius dydžius matyti priešingas vaizdas – pateiktas biudžeto projektas yra restrikcinis, t. y. ribojantis, o ne skatinamasis, vertinant ekonomikos skatinimo požiūriu. Jeigu darytume prielaidą, kad šių metų išlaidų planas bus visiškai įgyvendintas, o biudžeto planuotojų prognozės dėl šių ir ateinančių metų kainų bei gamybos pasitvirtins, teks konstatuoti, kad kitąmet realios biudžeto išlaidos bus 2,6 proc. mažesnės.
1 pav. Realus valstybės biudžeto deficitas 2012–2027 m., mlrd. 2015 m. Eur
Pateiktame paveiksle matyti, kad 2026 m. valstybės biudžeto deficitas pasiekė aukščiausią tašką – 3,74 mlrd. eurų 2015 m. kainomis, o 2027 m. planuojama sugrįžti prie 2025 m. lygio – 3,18 mlrd. 2015 m. eurų. Taip pat svarbu atkreipti dėmesį, kad šis disbalansas nuosekliai pradėjo didėti dar 2019 m., todėl dalis dabartinių Lietuvos viešųjų finansų problemų glūdi to meto įvykiuose ir priimtuose sprendimuose.
Net jei vertintojai nesupranta, ką reiškia realiosios išlaidos, ir vadovaujasi vien nominaliais dydžiais, tikrąjį poveikį ekonomikai turi būtent realieji dydžiai. Pavyzdžiui, realus krašto apsaugos sistemos finansavimas, rodantis faktines galimybes įsigyti prekių, paslaugų ir plėtoti pajėgumus, smunka 3,2 proc. Vadinasi, ateinančių metų biudžeto plane numatoma lėčiau didinti šios sistemos pajėgumus. Panaši tendencija matoma ir kultūros srityje – realusis finansavimas kultūrai mažėja 3,5 proc.
Tikrasis valdžios poveikis ekonomikai atsiskleidžia vertinant grynąsias valstybės biudžeto išlaidas, į kurias neįtraukiamos draudiminių fondų lėšos ir šalyje sukaupti rezervai. Jei šių išlaidų nominalus augimas yra mažesnis nei BVP defliatoriaus augimas, atspindintis bendrą kainų lygio pokytį, valstybės perkamoji galia mažėja – už biudžeto lėšas galima įsigyti mažiau prekių ir paslaugų nei praėjusiais metais. Taigi ateinančiais metais per valstybės biudžetą į ekonomiką ketinama nukreipti 2,6 proc. mažesnę realiąją perkamąją galią nei šiais metais.
Skolos ir BVP santykis gali išaugti ne tik dėl augančio skolinimosi, bet ir dėl lėtesnio paties BVP augimo. Tai apibendrintas rodiklis, atspindintis valstybės finansinę padėtį konkrečiu laikotarpiu, tačiau neatskleidžiantis visų ilgalaikių skolos pasekmių. Per vienus metus sukaupta valstybės skola gali tapti našta ilgiems dešimtmečiams, todėl ją reikėtų vertinti ne trumparegišku vienų metų rodiklio požiūriu.
Šią problemą dar geriau iliustruoja kitas rodiklis, geriausiai atskleidžiantis valstybės finansų trajektoriją. Žinoma, jei visiškai ignoruotume ekonomikos struktūrą ir pasinertume tik į grynai buhalterinį skaičių dėliojimą, pamiršdami apie bet kokią ekonominę politiką ar strategiją. Kitaip tariant, jei darytume būtent tai, ko, regis, norėtų didžioji dalis dabartinio ministro kritikų. Šis rodiklis – planuojamų valstybės biudžeto išlaidų ir pajamų santykis.
2 pav. Planuojamų valstybės biudžeto išlaidų ir pajamų santykis
Kaip matyti antrame paveiksle, dar 2023 m. valstybės biudžeto išlaidos suplanuotos taip, kad jos pajamas viršija 20 proc. (santykis – 1,20). 2024 m. šis disbalansas padidėjo iki 21 proc., o 2025 m. – net iki 28 proc. 2026 m. pasiektas pikas – išlaidos pajamas viršijo net 31 proc. (santykis – 1,31). Tiesa, 2027 m. biudžeto projekte šis rodiklis jau šiek tiek sumažėja – iki 26 procentų (santykis – 1,26).
Ekonomikos augimas
Racionali biudžeto padėties kritika turi būti nukreipta ne į aklą reikalavimą mažinti išlaidas, o į tikslą mažinti atotrūkį tarp pajamų ir išlaidų. Tačiau tai reikėtų daryti ne karpant finansavimą, o didinant pajamas. Čia žodį „pajamos“ būtina suprasti teisingai, nes didesnės pajamos nebūtinai reiškia didesnius mokesčius. Tikrosios pajamų augimo galimybės kyla iš spartesnio ekonomikos augimo, kuris, net ir išlaikant tuos pačius mokesčių tarifus, sugeneruoja didesnes bendrąsias mokestines įplaukas. Tai padeda gerinti skolos ir BVP santykį, o valstybei – palaipsniui mažinti praeityje sukauptos skolos naštą. Jei pereisime į aukštesnį ir spartesnį ekonomikos augimo etapą, praeityje sukauptų skolų poveikis ilgainiui pradės blėsti.
Apskritai valstybės biudžeto išlaidų mažinti nereikėtų, nes jos apima dešimtis finansavimo eilučių, tiesiogiai prisidedančių prie spartesnės ekonomikos plėtros. Ne socialinės išmokos ir ne antrosios pakopos pensijų fondų pinigai varo šalį pirmyn. Ekonomikos variklis yra pasiūla ir gamyba, nes pirmiausia reikia sukurti ir pagaminti, kad visa sistema galėtų judėti į priekį.
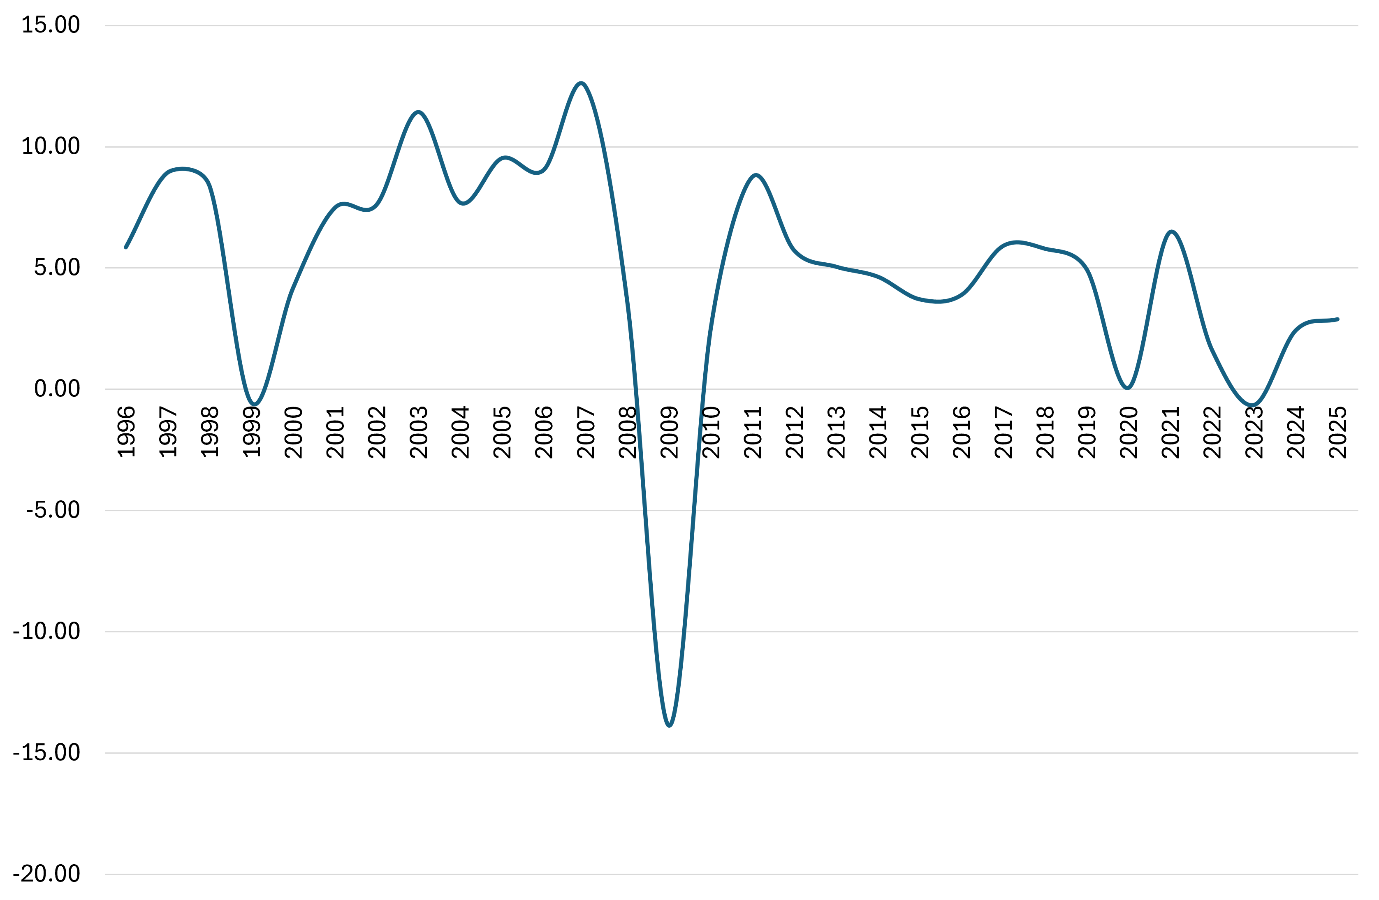
3 pav. Lietuvos realiojo BVP vienam gyventojui augimo tempai nuo 1996 iki 2025 m., proc.
Šią būtinybę parodo ilgalaikė Lietuvos ūkio raidos retrospektyva. Trečiame paveiksle pateikti Lietuvos realiojo BVP, tenkančio vienam gyventojui, metiniai augimo tempai, apskaičiuoti pagal grandininiu būdu susietas apimtis, rodo nepalankią tendenciją. 1996–2002 m. Lietuvos realusis BVP augo vidutiniškai 5,9 proc. per metus. 2003–2008 m., tikrajame ekonomikos aukso amžiuje, šis rodiklis pasiekė net 8,9 proc. metinį vidurkį. Tačiau vėliau prasidėjo nuoseklus augimo lėtėjimas: 2012–2019 m. ekonomika augo vidutiniškai tik 5 proc. per metus, o 2020–2025 m. augimo tempas dar labiau sulėtėjo – iki vos 2,1 proc. per metus.
Kol šalies ekonomikos augimo tempas dešimtmečiais nuosekliai lėtėjo, biudžeto planavimo įpročiai iš inercijos judėjo visiškai priešinga kryptimi – išlaidos buvo didinamos tikintis, kad išliks ankstesni ekonomikos augimo tempai. Dėl visuomenei ir politikams būdingo inertiškumo ši pavojinga tendencija, tikėtina, persikels ir į ateitį. Ką galima padaryti šioje situacijoje? Kelias yra vienintelis – tikslingai spartinti ekonomikos augimą stiprinant pasiūlą ir taip iš esmės išspręsti jau nuolatinę šalies viešųjų finansų nesubalansuotumo problemą.
Komentaro autorius yra Vilniaus universiteto Ekonomikos ir verslo administravimo fakulteto doc. Algirdas Bartkus
About the Author