Per pirmąjį šių metų pusmetį su Lietuvos startuolių ekosistema siejamos bendrovės paskelbė pritraukusios 83,6 mln. Eur investicijų. Finansavimą gavo 13 įmonių, o 2 didžiausi sandoriai sudarė net 72 proc. visos sumos. „Unicorns Lithuania“ duomenys rodo gana aiškų vaizdą – Lietuvos įmonės gali pritraukti didelių investicijų, tačiau pačių finansavimo sandorių skaičius neauga.
Ir tai ne vien Lietuvos reiškinys. Europoje 2026 m. II ketvirtį rizikos kapitalo investicijos siekė 25,6 mlrd. JAV dolerių, tačiau sandorių skaičius sumažėjo nuo 2 433 pirmą ketvirtį iki 1 636 antrą ketvirtį. KPMG šį reiškinį sieja su investuotojų polinkiu kapitalą koncentruoti į mažesnį stipresnių sandorių skaičių.
Tuo pat metu pasiruošti susitikimui su investuotoju dar niekada nebuvo taip paprasta. DI įrankiai gali padėti susidėlioti pristatymo (ang. pitch) struktūrą per kelias valandas, patobulinti tekstus, parengti rinkos apžvalgą ar finansinių prognozių pateikimą.
Kai prasideda išsamesnė įmonės patikra, svarbu, kad pristatyme pasakyta informacija sutaptų su tuo, ką rodo dokumentai.
Jeigu startuolis savo pristatyme sako dirbantis su žinoma korporacija, o pradėjus tikrinti dokumentus paaiškėja, kad tai tik bandomasis projektas, gražiai paruošta prezentacija nepadės. Tas pats nutinka, kai technologija pristatoma kaip įmonės nuosavybė, nors dalį jos sukūręs programuotojas teisių oficialiai neperdavė. Arba, kai iš pažiūros aiški akcininkų struktūra pradeda keistis prisiminus anksčiau darbuotojams pažadėtas akcijas.
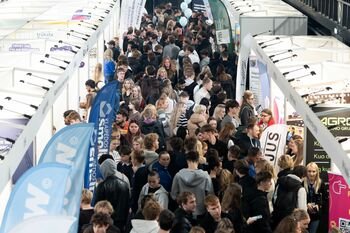
Šis klausimas ypač aktualus dabar, po „Startup Fair 2026“, kuris Vilniuje subūrė šimtus startuolių ir investuotojų. Daliai startuolių pats renginys buvo tik pirmas žingsnis jų augime. Po susitikimų ir pristatymų prasidės klausimai, dokumentų tikrinimas ir realios derybos.
„Investuotojo atliekamas išsamus įmonės patikrinimas neturėtų tapti momentu, kai investuotojas netikėtai atranda kitokią įmonę, nei jam buvo pristatyta. Kiekvienas startuolis turi savų rizikų. Tačiau problema kyla tada, kai investuotojas jas identifikuoja pats.“, – sako „FO Consulting group“ partnerė ir advokatė Lina Taletavičiūtė-Misiūnienė.
Ar įmonė gali pagrįsti tai, kas pasakyta investuotojui?
Prieš pirmuosius susitikimus verta peržiūrėti kiekvieną pristatymo skaidrę ir paklausti: kuo galėčiau pagrįsti esminius pristatymo teiginius, jei investuotojas paprašytų juos įrodyti? Ypač tiksliai reikėtų kalbėti apie klientus, pajamas, partnerystes, intelektinę nuosavybę ir reguliacinius leidimus.
Svarbu įvardyti, kas jau yra padaryta, o kas dar tik planuojama. Bandomasis projektas dar nėra klientas, derybos dar nėra sutartis, o patento paraiška nereiškia, jog yra gautas patentas. Tai nereiškia, kad pristatyme negalima kalbėti apie augimą ar ambicingus planus. Investuotojas nori suprasti, kur verslas juda, tačiau jam turi būti aišku, kas jau yra faktas, o kas dar tik planuojama.
Technologijų įmonėms vienas svarbiausių klausimų – kam iš tikrųjų priklauso jų kuriamas produktas. Įmonė gali metų metus naudoti steigėjo, darbuotojo, programuotojo ar išorės konsultanto sukurtą kodą ir tik prasidėjus investicijų procesui pastebėti, kad ne visos teisės buvo tinkamai perduotos.
Technologijų įmonėms šis klausimas tampa dar aktualesnis, nes DI vis plačiau naudojamas kuriant produktus ir paslaugas. „The Wall Street Journal“ rašė, kad investuotojai ir įmonių pirkėjai vis atidžiau tikrina, iš kur DI bendrovės gauna modeliams naudojamus duomenis, ar turi tinkamas licencijas ir ar yra gauti reikalingi naudotojų sutikimai. Kitaip tariant, šiandien investuotojui svarbu ne tik tai, kam priklauso programinis kodas, bet ir ar įmonė apskritai turi teisę naudoti duomenis, kuriais paremtas jos produktas.
Vien tai, kad už darbus buvo sumokėta, nebūtinai reiškia, kad bendrovei priklauso visos teisės į sukurtą rezultatą. Dar prieš kalbantis su investuotojais verta peržiūrėti sutartis su visais, kurie prisidėjo prie produkto ar technologijos kūrimo. Todėl geriau pačiam dar prieš investuotojo patikrą pastebėti, kad, pavyzdžiui, trūksta aiškaus susitarimo su programuotoju dėl teisių į sukurtą kodą, nei leisti šią problemą pirmam atrasti investuotojui.
Akcininkų struktūra turi būti aiški ne tik pristatyme
Investuotojui svarbu suprasti ne tik tai, kam šiandien priklauso įmonė, bet ir kas gali turėti teisę į jos akcijas ateityje. Pristatyme rodoma akcininkų struktūra turi sutapti su oficialiais dokumentais. Reikia įvertinti opcionus, susitarimus dėl būsimų akcijų ir anksčiau darbuotojams ar konsultantams duotus pažadus.
Net neformalus pasakymas „jeigu viskas gerai seksis, gausi kelis procentus“ vienai pusei gali atrodyti tik kaip pokalbis, o kitai – kaip pažadas, kuris ateityje gali sukelti ginčą.
Svarbūs ir steigėjų tarpusavio susitarimai: kas priima sprendimus, kas nutinka vienam iš jų pasitraukus, kaip sprendžiami nesutarimai ir kam priklauso anksčiau sukurti sprendimai. Kol verslas sklandžiai vystosi, šie klausimai gali atrodyti nereikšmingi, bet investuotojui pradėjus patikrą, jie tampa esminiais.
Rizika nebūtinai sustabdys investiciją. Netikėti investuotojo atradimai – gali
Įmonė neprivalo būti tobula, kad pritrauktų investuotoją. Gali būti ne iki galo sutvarkytų dokumentų, teisinių klausimų, ginčų ar kitų rizikų. Daug svarbiau, ar steigėjai apie jas žino, supranta jų reikšmę ir gali parodyti, kaip ketina jas spręsti.
Nepasitikėjimą gali sukelti ne pati problema, o tai, kad investuotojas ją aptinka tik pradėjęs tikrinti dokumentus, nors ankstesniuose pokalbiuose apie ją nebuvo užsiminta.
Dokumentus verta susitvarkyti anksčiau, nei jų paprašo
Pradėti rinkti dokumentus tik gavus investuotojo klausimų sąrašą – dažnai per vėlu. Tuomet ir paaiškėja, kad viena sutartis likusi tik el. pašte, kitos galiojančios versijos niekas neranda, trečia apskritai nepasirašyta, o tikrieji skaičiai skiriasi nuo pateiktų pristatyme.
Verta iš anksto peržiūrėti įmonės ir akcininkų dokumentus, sutartis su darbuotojais bei paslaugų teikėjais, intelektinės nuosavybės dokumentus, svarbiausias sutartis su klientais ir tiekėjais, finansinius duomenis bei informaciją apie reikšmingus ginčus.
Galiausiai galima atlikti labai paprastą patikrinimą: sulyginti investuotojui skirtą pristatymą su pagrindiniais įmonės dokumentais.
Ar skaičiai sutampa? Ar minimos partnerystės turi pagrindą? Ar įmonei tikrai priklauso jos naudojama technologija? Ar akcininkų struktūra aiški? Ar nėra svarbios aplinkybės, apie kurią investuotojas kol kas nieko nežino? Jeigu pristatymas (angl. pitch) ir dokumentai pasakoja tą pačią istoriją, įmonė jau yra pasiruošusi investuotojo patikrai.
Apie „FO Consulting group“
„FO Consulting group“ konsultuoja Lietuvos ir tarptautinius klientus verslo, investicijų bei turto klausimais, daug dėmesio skiria naujosios kartos technologijų verslininkams: padeda jiems apsaugoti turtą bei užtikrinti investicijų tęstinumą. Grupė teikia apskaitos, finansų, mokesčių, teisės paslaugas, taip pat konsultuoja investicijų bei turto apsaugos klausimais.
About the Author