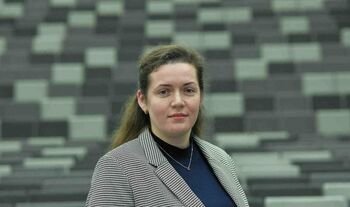
Prasidėjus šildymo sezonui, paskolas turintys gyventojai atidžiau seka Europos Centrinio Banko sprendimus dėl palūkanų normų. Augančios paskolų įmokos gali kelti nerimą, ypač šeimoms, auginančioms vaikus, kurių biudžete ir taip yra daug išlaidų. VILNIUS TECH universiteto Verslo vadybos fakulteto Finansų inžinerijos katedros vedėjaIrena Danilevičienė tikina, kad šiuo metu svarbiausia ne panikuoti, o įvertinti savo finansinę situaciją ir pasiruošti galimiems pokyčiams.
„Palūkanų normos kyla, kai infliacija nuolat auga, bet kartais poveikis pajuntamas ne iš karto. Žymesnį infliacijos augimą, tikėtina, pajusime prasidėjus šildymo sezonui, bet faktas, kad rudenį paskolų įmokos dar labiau augs, skatina mus galvoti, kad laisvų pinigų liks vis mažiau.
Paskaičiavus pokyčių mastą matoma, kad jei EURIBOR pakyla 1 procentu, tai apytiksliai viena šeima sumoka papildomai apie 50-60 eurų per mėnesį daugiau už kiekvieną 100 000 eurų paskolą, o jei turima paskola yra apie 150 000 eurų, tai įmokos augimas bus net 1,5 karto didesnis. Toks pokytis prilygsta papildomo savaitinio prekių krepšelio prekybos centre dydžiui arba vaiko mėnesiniam mokesčiui už būrelį, todėl šeimos pradeda taupyti savo ir vaikų sąskaita, tačiau galimos ir kitos alternatyvos“, – sako I. Danilevičienė ir dalijasi svarbiais patarimais, kaip apsaugoti šeimos biudžetą.
1. Atlikite savo biudžeto auditą. Bent kartą per kelis mėnesius verta peržiūrėti, kur iš tiesų iškeliauja šeimos pinigai. Reikėtų atskirti būtinas išlaidas – būstą, maistą, transportą, vaikų poreikius – nuo tų, kurių galima laikinai atsisakyti. Taip pat svarbu turėti finansinį rezervą, kuris leistų padengti bent 3–6 mėnesių būtinąsias išlaidas.
2. Ieškokite ne vien taupymo, bet ir išlaidų optimizavimo galimybių. Peržiūrėjus kelių mėnesių išlaidas dažnai galima rasti pamirštų prenumeratų, abonementų ar impulsyvių pirkinių. Ilguoju laikotarpiu tokios mažos išlaidos sudaro tokią sumą, kurios prireiks norint padengti padidėjusią įmoką. Ką galima daryti? Atsisakius kavos išsinešimui ar impulsyvių užkandžių, nutraukus pamirštas prenumeratas, perkant ne naujus, o dėvėtus drabužius galima sutaupyti apie 100-200 eurų per mėnesį.
3. Jaustis finansiškai saugiau gali padėti ir gerai žinoma 50/30/20 taisyklė: apie 50 proc. pajamų skirti būtinosioms išlaidoms, 30 proc. – poreikiams ir norams, o 20 proc. – taupymui bei investavimui. Žinoma, tai nėra universali formulė – paskolų turinčioms šeimoms proporcijas reikėtų pritaikyti pagal savo realią situaciją.
4. Nepalikite laisvų pinigų tiesiog gulėti sąskaitoje. Investuokite į fiksuoto pajamingumo priemones, kur ne tik apsaugosite savo kapitalą, bet ir gausite stabilią grąžą. Netylant kalboms apie kylančias palūkanas reikėtų atkreipti dėmesį, kad šis kilimas gali turėti ir teigiamą pusę. Aukštesnės palūkanos gali reikšti, kad dabar yra puikus metas užsidirbti iš saugių investicinių priemonių.
„Investuojant į obligacijas ar indėlius galima ne tik apsaugoti pinigus nuo infliacijos, bet ir gauti gan solidžią grąžą, todėl nekaupkite pinigų einamojoje sąskaitoje, kur pinigus „suvalgo“ infliacija, o investuokite į valstybės obligacijas, terminuotus indėlius arba periodinius fondus (ETF). Investavimas yra būdas jau dabar pradėti kurti „vaiko kraitį“ studijoms ar pradiniam įnašui, išnaudojant kylančias rinkos palūkanas. Investuoti galima pradėti nuo labai mažų sumų, todėl geriausiai tam tinka sutelktinis finansavimas.
Ypač svarbu nepamiršti, kad finansinis saugumas prasideda ne nuo didelių sumų, o nuo įpročių. Net nedidelė reguliariai atidedama suma, ilgainiui gali tapti finansiniu rezervu ar investicija į ateitį“, – sako ekspertė.
Jaunoms šeimoms I. Danilevičienė pataria pasidomėti ir valstybės teikiama parama, socialinėmis išmokomis ir lengvatomis bei įvertinti, ar pasikeitus šeimos finansinei situacijai nėra galimybių peržiūrėti paskolos sąlygų. Pavyzdžiui, pagerėjus finansinei padėčiai ar pasikeitus būsto vertei, verta su banku aptarti paskolos sąlygas.
„Biudžeto planavimas ir papildomas investavimas tampa kritiškai svarbūs, nes padeda sumažinti atsiradusius finansinius praradimus. Jausime finansinę ramybę tik tada, kai tiksliai žinosime, kur keliauja kiekvienas mūsų uždirbtas, o vėliau ir išleistas euras. Būtent dabar yra puikus metas pasirūpinti savo ir savo šeimos gerove, užtikrinti saugų bei finansiškai užtikrintą rytojų“, – pataria VILNIUS TECH ekspertė.
About the Author